اندیکاتور ATR یکی از ابزارهای تحلیل تکنیکال برای اندازهگیری نوسانات قیمت در بازارهای مالی است. این اندیکاتور با محاسبه میانگین دامنه واقعی حرکات قیمت، به معاملهگران کمک میکند شدت نوسانات بازار را بسنجند و برای تعیین حد ضرر، حد سود و مدیریت ریسک تصمیم دقیقتری بگیرند.
اندیکاتور ATR چیست؟
اندیکاتور ATR (Average True Range) یا میانگین محدوده واقعی، ابزاری در تحلیل تکنیکال است که برای اندازهگیری شدت نوسانات قیمت در بازارهای مالی استفاده میشود. این اندیکاتور را J. Welles Wilder در سال ۱۹۷۸ معرفی کرد تا معاملهگران بتوانند دامنه حرکات قیمت را با در نظر گرفتن تغییرات بین قیمت بستهشدن کندلها اندازهگیری کنند.
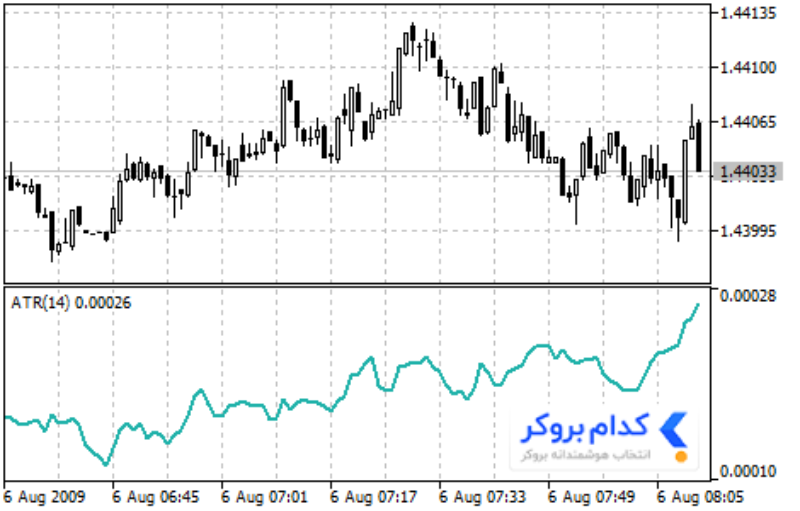
ATR در یک پنجره جداگانه زیر نمودار قیمت نمایش داده میشود و به شکل یک خط نوسانی است. افزایش مقدار آن نشاندهنده بیشتر شدن دامنه حرکات قیمت و کاهش آن بیانگر آرامتر شدن بازار است. نکته مهم درباره ATR، این است که این اندیکاتور جهت حرکت قیمت را مشخص نمیکند؛ یعنی افزایش مقدار آن به معنای صعودی بودن بازار یا کاهش آن به معنای نزولی شدن قیمت نیست. این اندیکاتور میزان نوسانات را اندازه میگیرد و میتواند در بازارهای صعودی، نزولی و خنثی مورد استفاده قرار بگیرد.
بیشتر بخوانید: دانلود اندیکاتور signal table
اندیکاتور ATR چگونه کار میکند؟
اندیکاتور ATR با اندازهگیری دامنه واقعی حرکت قیمت (True Range یا TR) در هر کندل و محاسبه میانگین آن در یک دوره مشخص، میزان نوسانات بازار را به دست میآورد. برای این محاسبه، فقط فاصله بین بالاترین و پایینترین قیمت کندل در نظر گرفته نمیشود؛ بلکه فاصله قیمت بستهشدن کندل قبلی تا سقف یا کف کندل فعلی نیز محاسبه میشود تا حتی شکافهای قیمتی نیز بررسی شوند.
محاسبات این اندیکاتور به شکل زیر است:
- محاسبه دامنه واقعی (True Range):
برای محاسبه TR، سه مقدار زیر به دست میآیند و بزرگترین آنها انتخاب میشود:
- اختلاف بالاترین و پایینترین قیمت کندل فعلی
- قدر مطلق اختلاف بالاترین قیمت کندل فعلی و قیمت بستهشدن کندل قبلی
- قدر مطلق اختلاف پایینترین قیمت کندل فعلی و قیمت بستهشدن کندل قبلی
فرمول محاسبه به شکل زیر است:
[ TR = \max(High-Low,\ |High-Close_{prev}|,\ |Low-Close_{prev}|) ]
- محاسبه میانگین محدوده واقعی (ATR):
پس از محاسبه TR برای کندلهای مورد نظر، مقادیر آنها با روش میانگینگیری هموار میشوند. روش اصلی مورد استفاده در ATR، هموارسازی وایلدر (Wilder’s Smoothing) است. فرمول محاسبه ATR پس از مقداردهی اولیه به شکل زیر است:
[ ATR_t = \frac{(ATR_{t-۱}\times(N-۱))+TR_t}{N} ]
در این فرمول، N تعداد دورهها، TR مقدار دامنه واقعی کندل فعلی و ATR قبلی مقدار اندیکاتور در کندل پیشین است. برای شروع محاسبات نیز مقدار اولیه ATR از میانگین ساده TR در N دوره نخست به دست میآید:
[ ATR_{initial}=\frac{\sum_{i=۱}^{N}TR_i}{N} ]
برای مثال، در تنظیم پیشفرض ۱۴ دورهای، ATR ابتدا میانگین TR چهارده کندل را محاسبه میکند و سپس با ورود هر کندل جدید، مقدار قبلی را با TR جدید بهروزرسانی میکند. به این ترتیب، مقدار اندیکاتور به تغییرات نوسانات بازار واکنش نشان میدهد، بدون اینکه جهت حرکت قیمت را مشخص کند.
تنظیمات اندیکاتور ATR
برای استفاده از اندیکاتور ATR در متاتریدر و تریدینگ ویو، کافیست آن را به نمودار اضافه کنید و پارامترهای مورد نظر را تنظیم کنید. مهمترین گزینه در تنظیمات این اندیکاتور، دوره محاسبه (Period یا Length) است که تعداد کندلهای مورد استفاده برای محاسبه میانگین دامنه واقعی را مشخص میکند.
مهمترین بخشهای تنظیمات ATR عبارتاند از:
- Period (دوره محاسبه): تعداد کندلهایی که برای محاسبه ATR در نظر گرفته میشوند. مقدار پیشفرض این اندیکاتور ۱۴ است. کاهش این عدد باعث واکنش سریعتر ATR به تغییرات نوسانات میشود؛ در مقابل، افزایش آن خط اندیکاتور را هموارتر میکند.
- Smoothing (روش هموارسازی): در تریدینگ ویو میتوان روش محاسبه میانگین را تغییر داد. گزینههایی مانند RMA، SMA، EMA و WMA در دسترس هستند. روش RMA با هموارسازی وایلدر مطابقت دارد و روش اصلی ATR است.
- Timeframe (تایمفریم): دوره زمانی نموداری که ATR بر اساس آن محاسبه میشود. برای مثال، ATR در نمودار یکساعته، نوسانات کندلهای یکساعته را اندازهگیری میکند.
انتخاب دوره مناسب به سبک معاملاتی و تایمفریم بستگی دارد. دوره ۱۴ نقطه شروع مناسبی برای بررسی نوسانات است؛ اما معاملهگران کوتاهمدت میتوانند از دورههای کمتر و معاملهگران بلندمدت از دورههای بیشتر استفاده کنند.
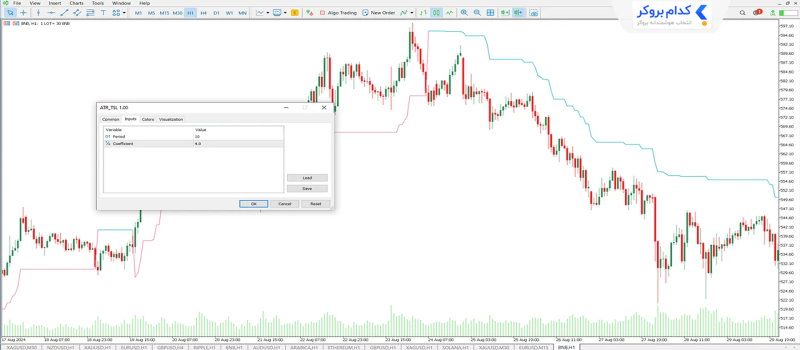
آموزش معامله با اندیکاتور ATR
اندیکاتور ATR بهتنهایی سیگنال خرید و فروش صادر نمیکند اما میتوان از آن برای تعیین حد ضرر، تنظیم فاصله ورود و ارزیابی شرایط نوسانی بازار کمک گرفت. یکی از روشهای کاربردی، استفاده از ضریب ATR برای تعیین حد ضرر متناسب با نوسانات قیمت است.
مثال معامله با اندیکاتور ATR
فرض کنید قیمت یک جفتارز پس از شکست مقاومت، نشانههایی از ادامه روند صعودی نشان میدهد. معاملهگر پس از بررسی شرایط ورود، قصد دارد در قیمت ۱.۰۸۵۰ وارد موقعیت خرید شود. مقدار ATR چهاردهدورهای نیز برابر با ۰.۰۰۲۰ است. اگر معاملهگر ضریب ۱.۵ را برای تعیین فاصله حد ضرر انتخاب کند، محاسبه به شکل زیر خواهد بود:
[ Stop\ Distance = ATR \times ۱.۵ ]
[ ۰.۰۰۲۰ \times ۱.۵ = ۰.۰۰۳۰ ]
بنابراین، حد ضرر در فاصله ۳۰ پیپی از نقطه ورود قرار میگیرد:
[ Stop\ Loss = ۱.۰۸۵۰ – ۰.۰۰۳۰ = ۱.۰۸۲۰ ]
در این مثال، معاملهگر با ورود به قیمت ۱.۰۸۵۰، حد ضرر خود را روی ۱.۰۸۲۰ قرار میدهد. استفاده از ATR کمک میکند فاصله حد ضرر با میزان نوسانات بازار تناسب داشته باشد و بر اساس یک فاصله ثابت تعیین نشود.
توجه داشته باشید که ضریب ATR عدد ثابتی برای تمام معاملات نیست و باید با توجه به تایمفریم، ساختار قیمت و میزان ریسک قابلقبول انتخاب شود. همچنین ATR بهتنهایی نقطه ورود یا جهت معامله را تعیین نمیکند و بهتر است در کنار ابزارهای تحلیل روند و سطوح حمایت و مقاومت استفاده شود.
بیشتر بخوانید: دانلود اندیکاتور Pip value
ترکیب اندیکاتور ATR با اندیکاتورهای دیگر
ترکیب ATR با ابزارهای تحلیل تکنیکال به معاملهگر کمک میکند در کنار بررسی جهت حرکت قیمت، نوسانات بازار را نیز در تصمیمگیریهای خود لحاظ کند. چند ترکیب کاربردی عبارتاند از:
- ATR و میانگین متحرک (Moving Average): میانگین متحرک برای شناسایی جهت روند و ATR برای اندازهگیری شدت نوسانات استفاده میشود. برای مثال، زمانی که قیمت بالاتر از میانگین متحرک قرار دارد، میتوان موقعیتهای خرید را بررسی کرد و از ATR برای تعیین فاصله حد ضرر کمک گرفت.
- ATR و شاخص قدرت نسبی (RSI): اندیکاتور RSI شرایط اشباع خرید و فروش را بررسی میکند و ATR میزان نوسانات قیمت را نشان میدهد. ترکیب این دو ابزار به معاملهگر کمک میکند شرایط ورود را از نظر مومنتوم و نوسانات ارزیابی کند.
- ATR و باندهای بولینگر (Bollinger Bands): باندهای بولینگر تغییرات نوسانات و موقعیت قیمت نسبت به محدوده آماری خود را نمایش میدهند. ATR نیز دامنه واقعی حرکات قیمت را اندازه میگیرد. بررسی همزمان این دو ابزار میتواند در شناسایی دورههای افزایش یا کاهش نوسانات مفید باشد.
- ATR و Parabolic SAR: اندیکاتور پارابولیک سار برای شناسایی جهت احتمالی روند و نقاط برگشت قیمت استفاده میشود. ATR نیز میتواند برای تنظیم فاصله حد ضرر متناسب با نوسانات بازار در کنار آن قرار بگیرد.
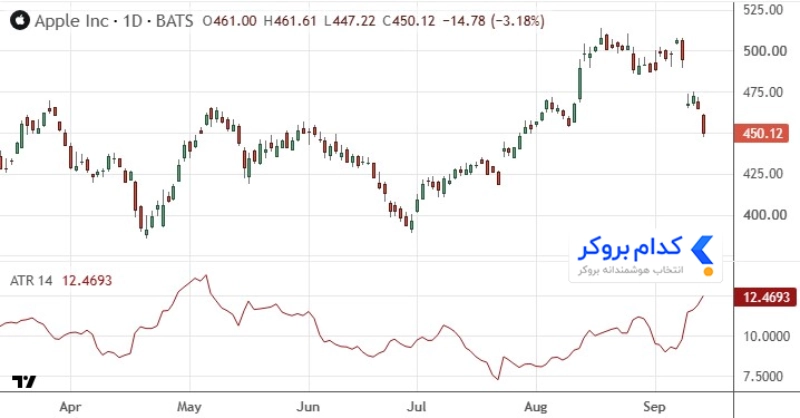
مزایا و معایب اندیکاتور ATR
اندیکاتور ATR با وجود کاربردهای متنوع در مدیریت ریسک در فارکس و بررسی نوسانات، محدودیتهایی دارد که شناخت آنها برای استفاده صحیح از این ابزار ضروری است.
| مزایا | معایب و محدودیتها |
| اندازهگیری شدت نوسانات در شرایط مختلف بازار | ناتوانی در تشخیص جهت حرکت قیمت |
| کمک به تعیین حد ضرر متناسب با نوسانات | تأخیر در واکنش به تغییرات ناگهانی بازار |
| قابل استفاده در بازارهای فارکس، سهام و ارزهای دیجیتال | وابستگی مقدار ATR به تایمفریم و قیمت دارایی |
| کاربرد در تنظیم فاصله حد ضرر متحرک (Trailing Stop) | نداشتن سیگنال مستقل خرید و فروش |
| کمک به مقایسه شدت نوسانات یک دارایی در دورههای مختلف | حساسیت به جهشهای شدید و شکافهای قیمتی |