


خلاصه هفتگی بازارهای مالی
تمدید آتشبس تجاری
همانطور که انتظار میرفت، ایالات متحده و چین آتشبس تعرفهای خود را به مدت ۹۰ روز تمدید کردند. این اقدام از اعمال تعرفههای سهرقمی بر کالاهای یکدیگر تا ماه نوامبر جلوگیری کرد و باعث تقویت میل به ریسک در بازارها شد، بهطوریکه شاخصهای سهام ایالات متحده به سطوح بیسابقهای دست یافتند.
آرامش در شاخص قیمت مصرفکننده، طوفان در شاخص قیمت تولیدکننده
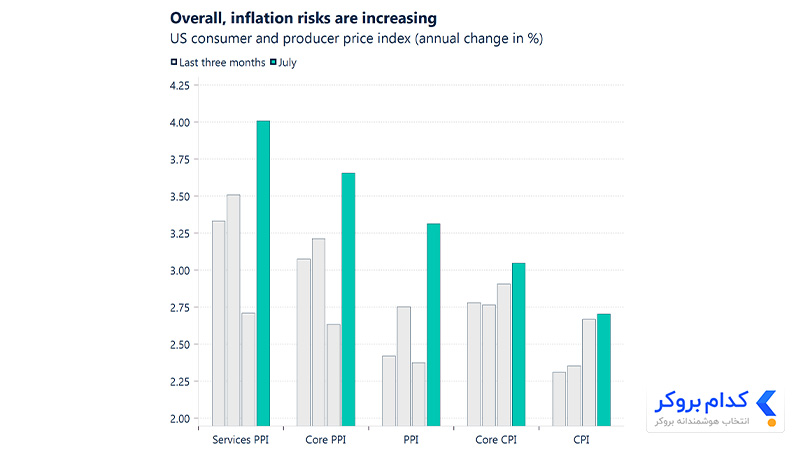
دادههای شاخص قیمت مصرفکننده در ایالات متحده مطابق با انتظارات بود، اما شاخص قیمت تولیدکننده بهطور قابلتوجهی از پیشبینیها فراتر رفت و یک واگرایی را نشان داد. این وضعیت دو احتمال را مطرح میکند: یا شرکتها در حال جذب هزینههای بالاتر هستند و با فشار بر حاشیه سود خود مواجهاند، یا تورم مصرفکننده بهزودی با انتقال قیمتهای تولیدکننده به آنها افزایش خواهد یافت.
نوسان در انتظارات سیاست پولی
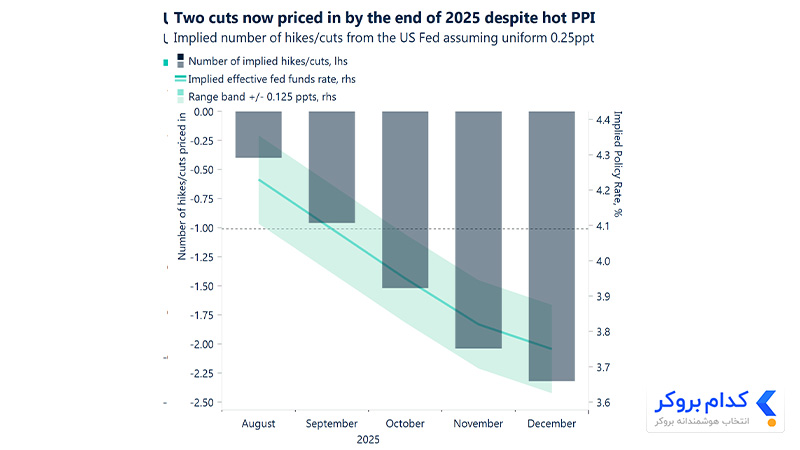
پس از انتشار دادههای PPI، گمانهزنیها درباره کاهش نرخ بهره به میزان ۵۰ واحد پایه توسط فدرال رزرو بهسرعت کاهش یافت. بااینحال، بازارها همچنان کاهش ۲۵ واحد پایه در دو مورد از سه جلسه آینده فدرال رزرو تا پایان سال را قیمتگذاری میکنند. این انتظارات نیز به تقویت میل به ریسک در بازارها در هفتههای اخیر کمک کرده است.
اتکا به گذشته، ریسکهای جدید
نیروهای سنتی در روند دلار آمریکا بار دیگر خودنمایی میکنند. در شرایطی که ثبات در حال بازگشت است، فشار فزاینده برای کاهش نرخ بهره توسط فدرال رزرو، میتواند این تعادل را برهم زند. حساسیت مجدد به بازدهی اوراق قرضه میتواند باعث تضعیف دوباره ارزش دلار شود.
دلار استرالیا در پی سیاستهای انقباضی بانک مرکزی
بانک مرکزی استرالیا، مطابق با انتظارات، نرخ رسمی پول نقد خود را کاهش داد و سیگنال داد که ممکن است به تسهیلات پولی بیشتری نیاز باشد. این رویکرد انقباضی منجر به کاهش ارزش دلار استرالیا (AUD) شد.
رونق پوند پس از انتشار دادههای بریتانیا
دادههای بازار کار بریتانیا نشان داد که رشد دستمزد بخش خصوصی همچنان در حدود ۵٪ باقیمانده است و آمار تولید ناخالص داخلی نیز از پیشبینیها فراتر رفت. این دادهها از موضع سیاستگذاران حامی افزایش نرخ بهره در بانک مرکزی انگلستان حمایت کرد و پوند را به بالاترین سطح یکماهه خود رساند.
تلاش برای ایجاد روابط حسنه
ولادیمیر پوتین، رئیسجمهور روسیه، تلاش کرد تا پیش از اجلاس خود با دونالد ترامپ در آلاسکا، روابط خود را با وی تقویت کند، اما ترامپ موضعی ثابت داشت.
دیدهبان اقتصاد جهان
دادههای تورم در ایالات متحده
این هفته دادههای شاخص قیمت مصرفکننده و شاخص قیمت تولیدکننده منتشر شد، اما واکنش بازار بیشتر تحت تأثیر تصویر کلیتر قرار گرفت. با اینکه شاخص قیمت تولیدکننده به طور غیرمنتظرهای بالا بود، شاخص قیمت مصرفکننده با افزایش ۰.۲ درصدی به صورت ماهانه، تعدیلشدهتر از آنچه بیم آن میرفت، گزارش شد.
این دادهها، در کنار مجموعهای از گزارشهای ضعیفتر از بازار کار، این باور را در بازار تقویت کرد که فدرال رزرو در نشست سپتامبر خود نرخ بهره را کاهش خواهد داد. در حال حاضر، بازار با احتمال ۹۰ درصد کاهش ۲۵ واحدی نرخ بهره را قیمتگذاری کرده است، حتی با وجود اینکه PPI بالاتر از انتظار بود. این اطمینان به حدی قوی است که برخی از فعالان بازار، از جمله وزیر خزانهداری اسکات بسنت، احتمال کاهش تهاجمیتر ۵۰ واحدی را نیز مطرح کردند، هرچند این سناریو محتملتر نیست. در واقع، بازار شرط میبندد که فدرال رزرو، حمایت از اقتصاد در حال تضعیف را بر نگرانیهای باقیمانده از تورم اولویت خواهد داد و افزایش PPI را یک اثر موقتی ناشی از تعرفهها میداند، نه یک روند تورمی بلندمدت.
نرخ بهره استرالیا
بانک مرکزی استرالیا در یک تصمیم قاطع و با اجماع هر ۹ عضو هیئتمدیره، نرخ بهره را ۲۵ واحد پایه کاهش داد. بانک مرکزی با اشاره به افزایش عدم قطعیتها، هشدار داد که ممکن است خانوارها و کسبوکارها از خرج کردن خودداری کنند. در حالی که دستمزدها افزایش یافته است، RBA خاطرنشان کرد که شرایط بازار کار همچنان کمی محدود باقی مانده است.
اقتصاد کلان جهانی
- بریتانیا: تولید ناخالص داخلی سهماهه دوم بریتانیا با رشد ۱.۲ درصدی نسبت به سال قبل و ۰.۳ درصدی نسبت به سهماهه قبل، فراتر از انتظار ظاهر شد. این دادههای مثبت که عمدتاً ناشی از رشد در بخشهای خدمات و ساختوساز بود، در ابتدا باعث تقویت پوند شد. این وضعیت همچنین مسیر بانک مرکزی انگلستان برای کاهش بیشتر نرخ بهره را پیچیده میکند، زیرا اقتصاد مقاومتر از آن چیزی به نظر میرسد که پیش از این تصور میشد.
- منطقه یورو: تولید ناخالص داخلی سهماهه دوم منطقه یورو با افزایش متوسط ۰.۱ درصدی به صورت فصلی و ۱.۴ درصدی به صورت سالانه، مطابق با انتظارات بود. نگرانی اصلی، انقباض اقتصادی آلمان به عنوان بزرگترین اقتصاد این بلوک بود. این دادهها بر چشمانداز محتاطانه برای منطقه یورو تأکید کرد و از موضع سیاست خنثی کنونی بانک مرکزی اروپا حمایت کرد، زیرا شواهد قویای از یک جهش قابلتوجه وجود نداشت.
- چین: دادههای ماه جولای چین تصویری متضاد را نشان داد. با تولیدات صنعتی قوی اما فروش خردهفروشی ضعیف. این وضعیت نشان میدهد که در حالی که بخش تولیدی چین با محوریت صادرات عملکرد خوبی دارد، تقاضای مصرفکننده داخلی همچنان یک نگرانی کلیدی است.
سیگنالهای متضاد در بازار کار
رشد دستمزدها بیش از پیشبینیها کند شد، بهطوریکه کل درآمدها با کاهش از ۵٪ به ۴.۶٪ رسید، در حالی که انتظار رشد ۴.۷ درصدی میرفت. نرخ بیکاری در سطح ۴.۷٪ ثابت ماند. بااینحال، دستمزد پایه (بدون پاداش) در ۵٪ ثابت ماند، در حالی که درآمد بخش خصوصی به ۴.۸٪ کاهش یافت.
تعداد کارمندان ثبتشده برای ششمین ماه متوالی کاهش یافت که بدترین روند نزولی از زمان همهگیری بود. فرصتهای شغلی برای سی و هفتمین دوره متوالی افت کرد و نسبت تعداد فرصتهای شغلی به بیکاری کاهش یافت که نشاندهنده تضعیف بازار کار است.
با وجود نشانههای تضعیف، رشد دستمزدها همچنان بالاتر از سطوحی است که با هدف تورمی بانک مرکزی انگلستان (BoE) همخوانی داشته باشد. این دادهها از موضع سیاستگذاران حامی افزایش نرخ بهره در نشست هفته گذشته BoE حمایت کرد و با تقویت انتظارات در مورد نرخ بهره، از طریق کانال بازدهی، به پوند نیز کمک کرد.
رشد بیش از انتظار تولید ناخالص داخلی
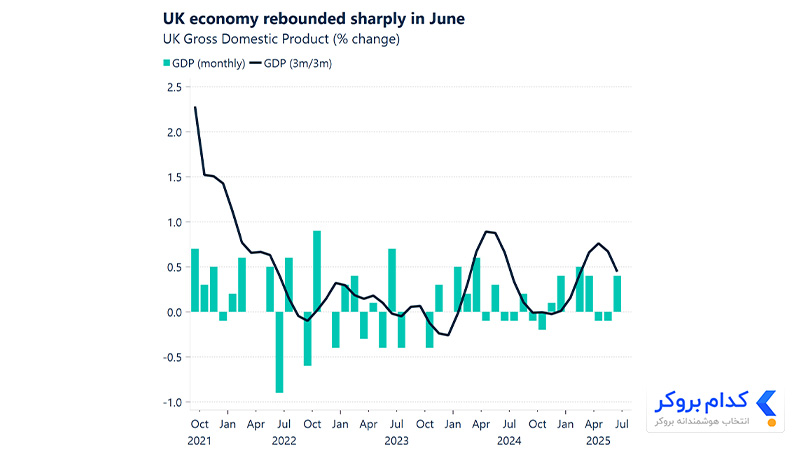
اقتصاد بریتانیا در سهماهه دوم سال، بیشتر از حد انتظار رشد کرد و با ثبت رشد ۰.۳ درصدی، از پیشبینی ۰.۱ درصدی فراتر رفت. در همین حال، تولید صنعتی (۰.۷٪) و تولیدات کارخانهای (۰.۵٪) نیز در ماه ژوئن از انتظارات فراتر رفتند و از انقباض ماه قبل خود خارج شدند.
این آمارها تصویری از یک اقتصاد مقاوم را ترسیم میکنند که علیرغم افزایش مالیاتها و تعرفههای رئیسجمهور ترامپ، عملکرد خوبی داشته است. لازم به ذکر است که رشد ۰.۷ درصدی سهماهه اول به صورت غیرواقعی افزایش یافته بود، زیرا صادرکنندگان برای تضمین معاملات خود پیش از اعمال تعرفهها، عجله کردند. این امر باعث افزایش ۳.۳ درصدی آمار صادرات ماهانه در آن زمان شد، در حالی که این رقم در سهماهه فعلی ۱.۶٪ بود. همچنین، تولیدات کارخانهای نیز عملکردی بهتر از پیشبینیها داشت.
تورم، عامل کلیدی
گزارش تورم ماه جولای بسیار محوری خواهد بود. در حالی که رشد اقتصادی همچنان ضعیف است، سؤال بزرگتر برای بازارها این است که تورم بریتانیا تا چه زمانی بالاتر از هدف ۲ درصدی بانک مرکزی باقی خواهد ماند. با توجه به فشار دستمزدهای که همچنان قوی است، برای تغییر موضع اعضای تندرو کمیته سیاست پولی (MPC) که در اوایل ماه جاری با کاهش نرخ بهره مخالفت کردند، نیاز به افت چشمگیری در تورم واقعی خواهد بود.
تقویم اقتصادی هفته پیشرو
در هفته جاری، تقویم اقتصادی مملو از رویدادهای مهمی است که میتوانند نوسانات قابلتوجهی را در بازارهای مالی ایجاد کنند.
مرور و چشمانداز هفتگی ارزهای جهانی
دلار آمریکا (USD) | تردیدها عمیقتر میشوند
نیروهای نزولی علیه دلار عمدتاً از طریق کانال انتظارات مربوط به نرخ بهره، تثبیت شدند و باعث شدند که شاخص دلار (DXY) در این ماه حدود ۲٪ سقوط کند. دادههای ضعیف اخیر از بازار کار و تورم ملایم، انتظارات از یک موضع انقباضی فدرال رزرو را افزایش داد. بااینحال، جهش تورم عمدهفروشی در روز پنجشنبه که احتمالاً ناشی از هزینههای واردات مرتبط با تعرفهها بود، به پیچیدگی حرکت بعدی فدرال رزرو افزود.
کاهش ۲۵ واحدی نرخ بهره برای ماه سپتامبر تقریباً به طور کامل قیمتگذاری شده است، و برخی نیز در مورد یک حرکت ۵۰ واحدی گمانهزنی میکنند. این پیشبینیها در غیاب راهنماییهای فدرال رزرو و دادههای متضاد، همچنان سفتهبازانه باقی میمانند. روند نزولی دلار که ناشی از انتظارات کاهش نرخ بهره است، با تردیدهای باقیمانده نسبت به این ارز تقویت میشود. از آنجایی که سرمایهگذاران به دلیل نگرانیهای جدید پس از دادههای کلان اقتصادی ناامیدکننده، به پوشش ریسک (Hedging) دلار ادامه میدهند، نرخ بهره پایینتر با کاهش هزینه این پوشش، انگیزه بیشتری برای آن ایجاد میکند و فشار بیشتری بر دلار وارد میآورد. در ادامه، روند قیمت دلار همچنان به شاخصهای کلان اقتصادی وابسته است، زیرا بازار همچنان در حال ارزیابی تأثیر تعرفهها بر اقتصاد ایالات متحده است.
یورو (EUR) | در حال فتح قلههای جدید
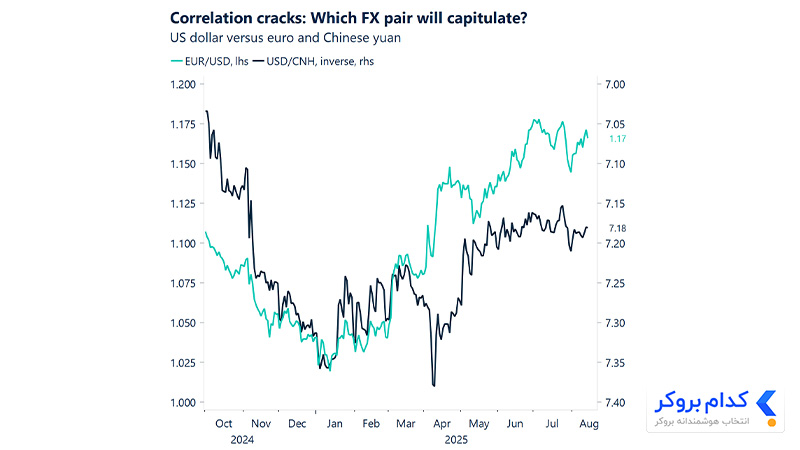
یورو تاکنون در برابر دلار، از تفاوت نرخ بهره مطلوب برخوردار بوده است. به نظر میرسد بانک مرکزی اروپا (ECB) از حفظ موضع فعلی خود راحت است، در حالی که فدرال رزرو ممکن است به زودی پس از مشاهده نشانههای تضعیف در بازار کار، به سمت یک رویکرد تسهیلی سیگنال دهد. در اوایل تابستان امسال، تغییر موضع تسهیلی قابلتوجه فدرال رزرو در اواخر ماه ژوئن، جفتارز EURUSD را به محدوده ۱.۱۸ رساند و در ۱ ژوئیه به بالاترین سطح یک ساله خود در ۱.۱۸۲۹ دست یافت.
امروزه، چشمانداز تسهیلات پولی بیشتر از سوی فدرال رزرو، یورو را در موقعیتی قرار میدهد که به طور بالقوه بتواند آن قلهها را پس بگیرد. بااینحال، دادههای متضاد ایالات متحده همچنان موضعی قاطعانه در خصوص تغییر به رویکرد تسهیلی را به چالش میکشند. همچنین، از اوایل ماه جولای، هیاهوهای تجاری واشنگتن، بخشی از حرکت صعودی خود برای یورو را از دست داده است. در همین حال، جامعه سرمایهگذاری زمان کافی برای هضم این واقعیت را داشته است که تعرفهها که اکنون از مهلتهای خود گذشتهاند، به یک وضعیت جدید تبدیل شدهاند. این امر باعث میشود که شتاب صعودی یورو برای ادامه راه، از احساسات ناشی از اخبار اصلی به سمت تأییدهای ملموستر، به خصوص دادههای کلان اقتصادی ایالات متحده، منتقل شود تا بتواند جدایی بیشتری از دلار و پناه گرفتن مجدد در ارز مشترک را توجیه کند.
پوند (GBP) | قدرت نمایی پوند
پوند اخیراً مقاومت خوبی از خود نشان داده است و در برابر ارزهای اصلی از جمله دلار آمریکا (USD)، یورو (EUR)، دلار کانادا (CAD) و دلار استرالیا (AUD) به بالاترین سطح یک ماهه خود رسیده است. این روند ناشی از دادههای مثبت بریتانیا و تغییر موضع سیاستگذاران حامی افزایش نرخ بهره در بانک مرکزی انگلستان بود.
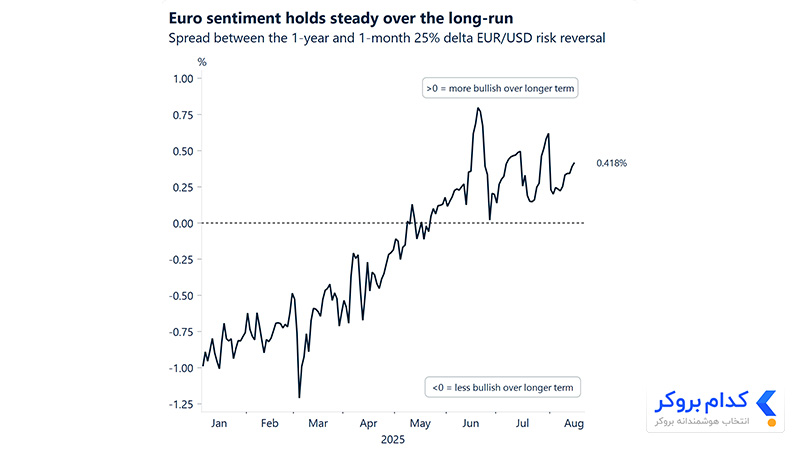
جفتارز GBPEUR دوباره به بالای ۱.۱۶ یورو بازگشت و برای اولین بار از اواسط ماه ژوئن، میانگین متحرک ۵۰ روزه خود را آزمایش میکند. این جفتارز در مسیر سومین افزایش هفتگی متوالی خود قرار دارد و به طور تجمعی تقریباً ۲٪ رشد کرده است. سیگنالهای کلان اقتصادی به صعود بیشتر اشاره دارند؛ تفاوت نرخ بهره واقعی و نوسان محدود نشان میدهد که GBPEUR میتواند در محدودهای نزدیک به ۱.۱۸ تا ۱.۱۹ یورو معامله شود. بااینحال، معاملهگران در بازار آپشن همچنان به قدرت یورو در بلندمدت تمایل دارند.
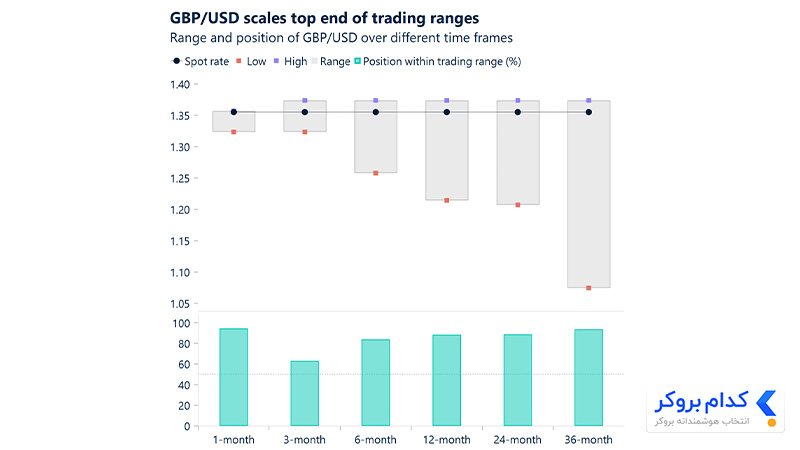
جفتارز GBPUSD اکنون بالاتر از تمام میانگینهای متحرک روزانه بلندمدت کلیدی خود معامله میشود که شتاب صعودی آن را تقویت میکند. با شاخص قدرت نسبی ۱۴ روزه (RSI) در حالت خنثی و روند قیمتی قوی، این جفتارز میتواند برای یک حرکت صعودی جدید آماده شود. اگر حمایت از طریق بازدهی اوراق قرضه ادامه یابد و احساسات بازار ثابت بماند، منطقه ۱.۳۸ دلار میتواند هدف بعدی باشد. با این حال، مبارزه واقعی با انتشار دادههای تورم و خردهفروشی در هفته آینده آغاز میشود که میتوانند تأثیر قاطعی بر جهت پوند داشته باشند، هرچند که پویایی دلار همچنان روایت کلی بازار ارز را هدایت میکند.
فرانک سوئیس (CHF) | ترکهایی در پناهگاه امن
فرانک سوئیس از یک پناهگاه امن به یک کاندیدای فروش تبدیل میشود و در حال از دست دادن موقعیت خود است. علیرغم اینکه این ارز با رشد حدود ۱۱ درصدی در برابر دلار، دومین ارز با بهترین عملکرد در میان ارزهای گروه ۱۰ (G10) در سال جاری بوده است، ممکن است شتاب خود را از دست بدهد. تعرفههای ایالات متحده و تهدید نرخ بهره منفی، جذابیت آن را کاهش دادهاند.
ایالات متحده تعرفه سنگین ۳۹ درصدی بر واردات سوئیس اعمال کرده است که نگرانیها در مورد رشد اقتصادی را افزایش میدهد. بااینحال، فارغ از اینکه مناقشه تجاری چگونه حل میشود، وضعیت فرانک به عنوان یک پناهگاه امن، اندکی خدشهدار شده است. نگرانکنندهتر، افزایش احتمال اقدام فعال بانک ملی سوئیس برای تضعیف ارز خود است که میتواند از طریق نرخ بهره منفی عمیقتر یا مداخله مستقیم در بازار باشد. اگر نوسانات بازار در سطح پایینی باقی بماند، فرانک در برابر دلار آمریکا (USD)، پوند بریتانیا (GBP) و یورو (EUR) آسیبپذیرتر به نظر میرسد.
شکست قیمت بالای اوج ۰.۸۱۵۱ USDCHF در ماه گذشته، میتواند منجر به افزایش بیشتر شود، به ویژه با توجه به مزیت بازدهی بیش از ۴۰۰ واحدی که معاملهگران حامل بهره (Carry Traders) را به دنبال تفاوت نرخ بهره جذب میکند.
دلار کانادا (CAD) | گمانهزنیهای فدرال رزرو، دلار کانادا را تقویت میکند
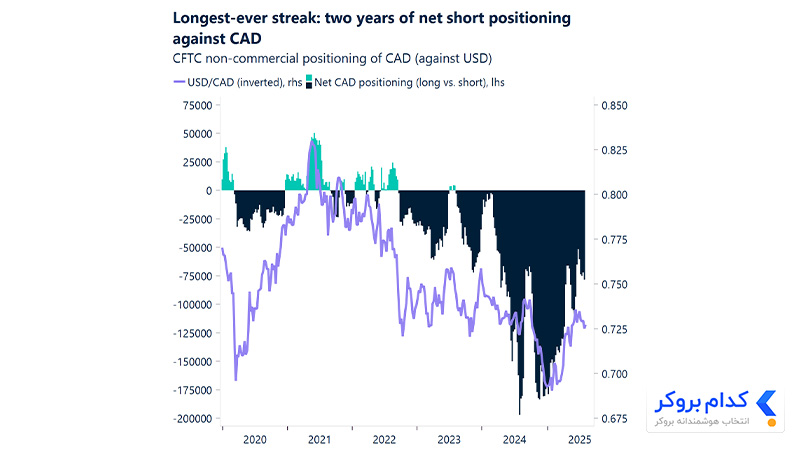
جفتارز USDCAD در دو هفته گذشته به طور قابلتوجهی پایدار بوده و در یک محدوده تنگ بین ۱.۳۸۲ و ۱.۳۷۲ در نوسان است. این دوره آرامش نسبی که در آن جفتارز بین میانگینهای متحرک ۲۰ و ۱۰۰ روزه خود معامله میشود، شاخص گمراهکنندهای از واقعیت اقتصادی اساسی در کانادا است.
نیروی اصلی که از تضعیف بیشتر دلار کانادا (Loonie) جلوگیری میکند، قدرت خود این ارز نیست، بلکه ضعف گسترده دلار آمریکا است که فشارهای داخلی و خارجی مداوم بر لونی را پوشش میدهد. در واقع، دلار کانادا در ۷ روز گذشته بدترین عملکرد را در برابر تمام ارزهای اصلی داشته است. در پایان هفته، دلار کانادا پس از واکنش بازدهی اوراق و دلار به آمار شاخص قیمت تولیدکننده ایالات متحده که بالاتر از انتظار بود، به بالاترین سطح دو هفته اخیر خود در ۱.۳۸۱ رسید.
جهت این جفتارز در ماههای آینده، به این بستگی دارد که آیا روایت یک فدرال رزرو تسهیلی به سلطه خود ادامه میدهد یا اینکه ضعفهای اساسی اقتصادی و تجاری کانادا با قدرت بیشتری خود را در بازار نشان میدهند. در هفته آینده، گزارش شاخص قیمت مصرفکننده کانادا در روز سهشنبه، مهمترین گزارش کلان خواهد بود.
دلار استرالیا (AUD) | غافلگیری شغلی به دلار استرالیا جان میدهد
دادههای اشتغال استرالیا برای ماه جولای یک غافلگیری مثبت به همراه داشت، بهطوریکه تعداد کل شغلها با ۲۴.۵ هزار مورد مطابق با انتظارات بود و افزایش قوی در مشاغل تماموقت (۶۰.۵ هزار+)، کاهش در مشاغل پارهوقت را جبران کرد. نرخ بیکاری به ۴.۲٪ کاهش یافت که نشاندهنده قدرت اساسی بازار کار است، در حالی که نرخ مشارکت کمی به ۶۷٪ کاهش یافت. این دادههای مثبت از دلار استرالیا حمایت کرد، اما با جهش شبانه دلار آمریکا پس از آمار قوی PPI ایالات متحده، این ارز مجدداً تضعیف شد.
از نظر تکنیکال، جفت ارز AUDUSD بالاتر از میانگین متحرک ۱۰۰ روزه (۰.۶۴۷۱) و منطقه حمایتی کلیدی ۰.۶۳۴۰-۰.۶۴۸۶ باقی مانده است که روند صعودی گستردهتر را تا زمانی که یک شکست قاطع رخ ندهد، دستنخورده نگه میدارد. مقاومت در محدوده ۰.۶۶۸۳-۰.۶۷۲۲ متمرکز شده است. اکنون تمرکز برای جهتگیریهای بیشتر، به سمت شاخص مدیران خرید (PMI) تولید و خدمات و همچنین احساسات مصرفکننده وستپک معطوف شده است.
یوان چین (CNH) | دادههای ضعیف، بحثهای مربوط به بسته حمایتی را برمیانگیزد
دادههای فعالیت اقتصادی چین در ماه جولای از تمامی جنبهها ضعیفتر از انتظار بود و بر چالشهای اقتصادی موجود تأکید کرد. رشد فروش خردهفروشی به صورت سالانه به ۳.۷٪ کاهش یافت که بسیار پایینتر از پیشبینیها بود، در حالی که تولید صنعتی و سرمایهگذاری در داراییهای ثابت نیز ناامیدکننده بودند.
ضعف مداوم ناشی از رکود در بخش املاک که سرمایهگذاری در آن تا به امروز ۱۲٪ کاهش یافته است، نشاندهنده شکنندگی تقاضای داخلی و افزایش فشار بر سیاستگذاران برای ارائه حمایتهای بیشتر است.
در بازار ارز، جفتارز USDCNH بالای سطح حمایتی کلیدی میانگین متحرک نمایی ۲۱ روزه (EMA) در ۷.۱۸۴۱ در نوسان است. مقاومتهای کلیدی بعدی در میانگین متحرک نمایی ۵۰ روزه در ۷.۱۸۷۹ و میانگین متحرک نمایی ۱۰۰ روزه در ۷.۲۰۲۳ قرار دارند. انتظار میرود این جفتارز در کوتاهمدت در یک محدوده مشخص نوسان کند. در هفته ۱۱ اوت، جفتارز USDCNH درجا زد. اعلام نرخ وامدهی اصلی بانک مرکزی چین (PBoC) به دقت برای دریافت سیگنالهای سیاستی رصد خواهد شد.
ین ژاپن (JPY) | رشد اقتصادی فراتر از پیشبینیها، ین را تقویت میکند
دادههای تولید ناخالص داخلی سهماهه دوم ژاپن بهتر از انتظار ظاهر شد و با وجود چالشهای ناشی از تعرفههای ایالات متحده، رشد ۱ درصدی به صورت سالانه را ثبت کرد که عمدتاً ناشی از سرمایهگذاری قوی کسبوکارها بود. این اقتصاد مقاوم، استدلال بانک مرکزی ژاپن برای بررسی عادیسازی بیشتر سیاستهای پولی را تقویت میکند، بهویژه با توجه به اینکه تورم بالاتر از هدف باقی مانده است.
ین با افزایش بیش از ۰.۶٪ در برابر دلار، در هفته ۱۱ اوت، پیشتاز رشد در میان ارزها بود. جفتارز USDJPY سطح میانگین متحرک نمایی ۲۱ روزه در ۱۴۷.۵۵ را شکست. برای یک افزایش پایدار در ارزش ین، جفتارز USDJPY باید به زیر محدوده ۱۴۷.۲۱-۱۴۷.۴۵ سقوط کند و حمایتهای بعدی در ۱۴۵.۷۵-۱۴۵.۸۶ قرار دارند. در مقابل، مقاومت کلیدی بعدی برای این جفتارز در ۱۴۸.۵۲ خواهد بود. فعالان بازار در انتظار انتشار دادههای تراز تجاری، شاخص قیمت مصرفکننده و شاخص مدیران خرید هستند که میتوانند محرک بعدی برای تعیین جهت بازار باشند، بهویژه اگر تورم بالاتر از انتظار باشد.
جمع بندی
به نظر میرسد بازارهای مالی در آستانه یک تغییر بزرگ قرار دارند که محور اصلی آن، موضع آتی بانکهای مرکزی و تأثیر مناقشات تجاری است. انتظارات برای سیاستهای تسهیلی فدرال رزرو، عامل اصلی تضعیف دلار در کوتاهمدت است، اما دادههای متضاد همچنان ریسک نوسانات ناگهانی را بالا نگه میدارند. در همین حال، ارزهای دیگر مانند پوند و ین در پاسخ به قدرت داخلی اقتصاد خود یا انتظارات سیاستی، در حال تقویت هستند. چشمانداز آینده به شدت به گزارشهای اقتصادی کلان پیشرو وابسته است، از جمله دادههای تورم بریتانیا و سیگنالهای فدرال رزرو در سمپوزیوم جکسون هول. در نهایت، دادههای اقتصادی، تعیینکننده اصلی روند حرکت ارزها و جهتگیری بازار در هفتههای آتی خواهند بود.