

کاهش جریان سرمایه
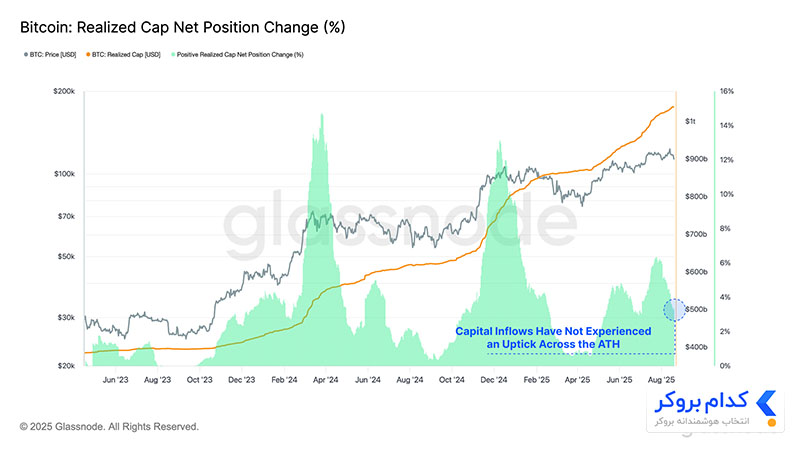
پس از ثبت رکورد ۱۲۴٫۴ هزار دلاری در هفته گذشته، شتاب صعودی بیت کوین متوقف شد و قیمت تا کف ۱۱۲٫۹ هزار دلار عقبنشینی کرد. کاهشی در حدود ۹٫۲٪. این افت همراه بود با کاهش محسوس جریان ورودی سرمایه طی هفتههای اخیر که نشان میدهد سرمایهگذاران تمایلی به تزریق سرمایه جدید در این سطوح بالای قیمتی نداشتند.
مقایسه نرخ فعلی ورود سرمایه با دورههای قبلی ثبت سقف تاریخی نشان میدهد که سرمایه تحققیافته (Realized Cap) در این چرخه با سرعتی بهمراتب کمتر رشد کرده است. برای نمونه، در زمان شکست مرز ۱۰۰ هزار دلار در اواخر ۲۰۲۴، نرخ رشد سرمایه تحققیافته به +۱۳٪ در ماه رسیده بود، در حالی که اوج رشد در شرایط کنونی تنها به حدود +۶٪ در ماه محدود شده است.
این دوره ضعیفتر در ورود سرمایه، بهوضوح بیانگر کاهش اشتهای سرمایهگذاران برای ورود در این مرحله از چرخه است.
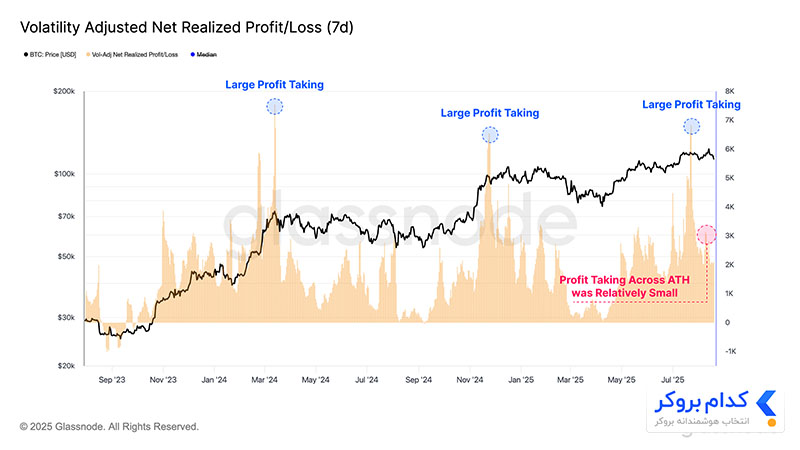
فعالیت مربوط به برداشت سود نیز طی هفتههای اخیر کاهش یافته است. این روند با استفاده از شاخص سود/زیان تحققیافته تعدیلشده بر اساس نوسان (Volatility-Adjusted Net Realized P/L) قابل مشاهده است. این ابزار، سود و زیان تحققیافته را بر حسب بیت کوین اندازهگیری میکند و آن را نسبت به رشد ارزش بازار در چرخههای مختلف استانداردسازی میکند. همچنین با تعدیل نسبت به نوسان تحققیافته هفتروزه، کاهش بازده و کندی نرخ رشد بیت کوین در مسیر بلوغ این دارایی را نیز لحاظ میکند.
مشاهده میشود که در حوالی شکستهای ۷۰ هزار و ۱۰۰ هزار دلاری در سال ۲۰۲۴ و همچنین سقف ۱۲۲ هزار دلاری در جولای سال جاری، سه موج قدرتمند از برداشت سود شکل گرفت. این رویدادها هم نشاندهنده میل شدید سرمایهگذاران به تثبیت سودهای کلان بود و هم بیانگر تقاضای قوی خریداران برای جذب آن عرضه.
در مقابل، تلاش اخیر برای رسیدن به سقف تاریخی جدید همراه با کاهش محسوس در حجم برداشت سود بوده است. یکی از تفسیرهای این پدیده آن است که بازار، علیرغم فشار فروش نسبتاً ملایم از سوی دارندگان موجود، قادر به حفظ شتاب صعودی نبوده است.
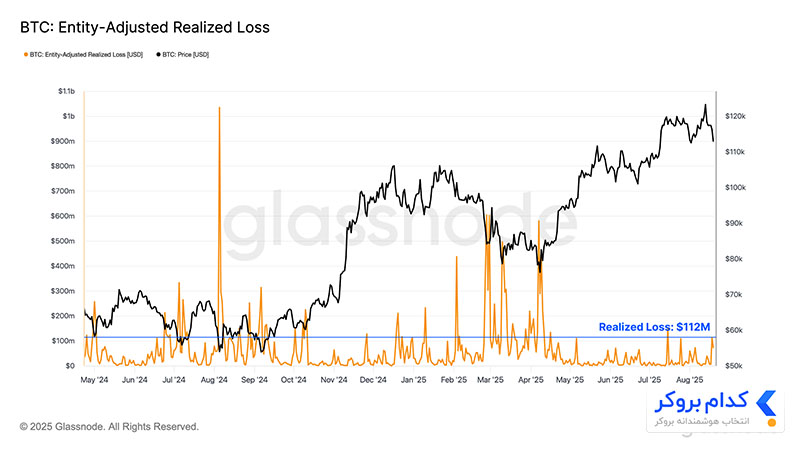
با معکوس شدن شتاب بازار و ادامه روند نزولی قیمت، توجه ما به رخدادهای زیان تحققیافته جلب میشود تا بتوان ارزیابی دقیقی از تغییرات احتمالی در احساسات سرمایهگذاران داشت. در این روند نزولی، برداشت زیان سرمایهگذاران شتاب گرفته و به سطحی معادل ۱۱۲ میلیون دلار در روز رسیده است.
با این حال، این مقدار همچنان در محدوده متعارف اصلاحات محلی در طول چرخه صعودی قرار دارد. نمونههایی همچون بحران «ین کری ترید» در اوت ۲۰۲۴ و همچنین «تعرفههای ترامپ» در مارس تا آوریل ۲۰۲۵، زیانهای بهمراتب سنگینتری را رقم زده بودند.
این موضوع نشان میدهد که افت اخیر هنوز آسیب معناداری به اعتماد سرمایهگذاران وارد نکرده است، هرچند تداوم زیانهای بالا میتواند این دیدگاه را تغییر دهد.
افت ناشی از اهرم بالا
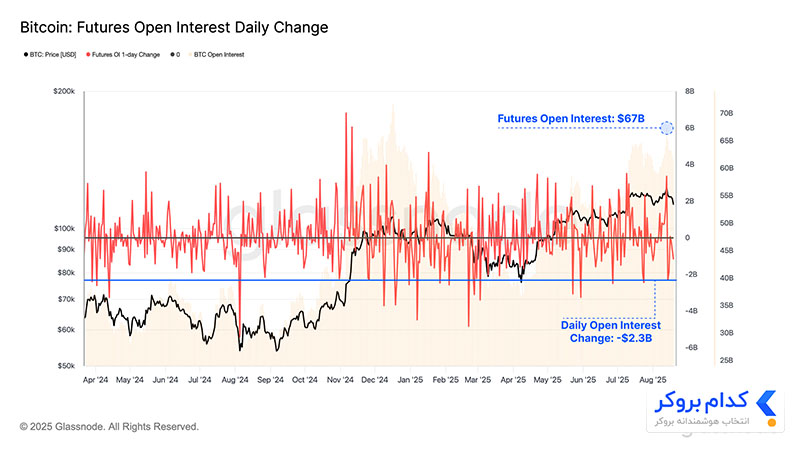
در حالی که میزان سود و زیان تحققیافته درونزنجیرهای در جریان ثبت سقف تاریخی اخیر و اصلاح بعدی آن نسبتاً محدود بود، فعالیت در بازار قراردادهای آتی سرعت بیشتری گرفت. بهره باز در قراردادهای آتی بیت کوین همچنان در سطح بالای ۶۷ میلیارد دلار باقی مانده است که نمایانگر حجم بالای اهرم فعال در بازار است.
بهطور مشخص، بیش از ۲٫۳ میلیارد دلار از بهره باز در جریان فروش اخیر منحل شد. بهگونهای که تنها در ۲۳ روز معاملاتی گذشته، افتی با این بزرگی یا بیشتر ثبت شده است. این موضوع بار دیگر بر ماهیت سفتهبازانه بازار تأکید دارد، جایی که حتی نوسانهای نسبتاً ملایم قیمت میتوانند باعث انقباض شدید موقعیتهای اهرمی شوند.
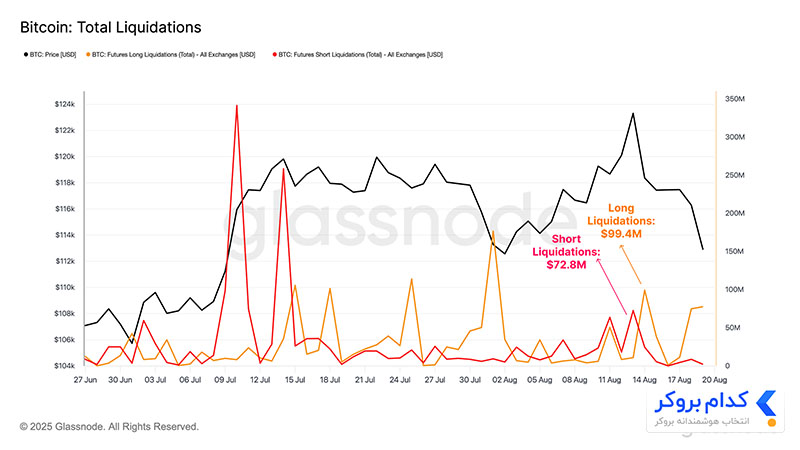
با بررسی دقیقتر، میتوان ابعاد نقدشدن اجباری موقعیتهای لانگ و شورت را در هر دو مرحله تشکیل سقف تاریخی و اصلاح قیمتی پس از آن ارزیابی کرد.
اگرچه حجم لیکوییدیشنها در این دوره افزایش یافت (شورتها در جریان سقف تاریخی به ۷۴ میلیون دلار و لانگها در روند نزولی به ۹۹ میلیون دلار رسیدند) اما این سطوح همچنان بهطور محسوسی پایینتر از دورههای مشابه با نوسانهای شدیدتر در سال جاری بوده است. این امر نشان میدهد که بخش قابل توجهی از بستهشدن قراردادها احتمالاً داوطلبانه و همراه با مدیریت ریسک بوده، نه ناشی از لیکوییدیشن اجباری در نتیجه حذف اهرمهای بیشازحد.
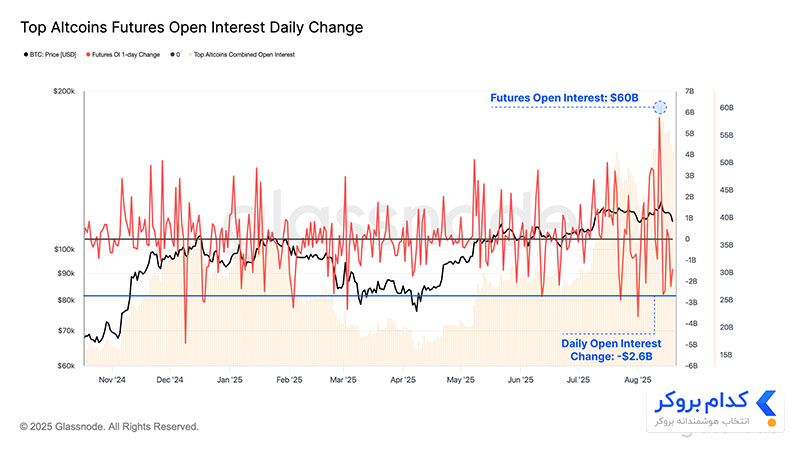
بررسی بهره باز قراردادهای آتی در آلتکوینهای اصلی (اتریوم، سولانا، ریپل و دوجکوین) نشان میدهد که مجموع آن در آخر هفته گذشته به رکورد جدید ۶۰٫۲ میلیارد دلار رسیده است. این رقم تقریباً با بهره باز قراردادهای بیت کوین برابری میکند. با این حال، این شرایط دوام نداشت و با اصلاح قیمتی اخیر، افتی معادل ۲٫۶ میلیارد دلار رقم خورد که بهعنوان دهمین کاهش بزرگ در تاریخ ثبت شد.
این نوسانات سریع نشان میدهد که آلتکوینها در حال حاضر بخش قابل توجهی از توجه سرمایهگذاران را به خود جلب کردهاند و نقش پررنگی در افزایش بازتابپذیری (Reflexivity) و شکنندگی بازار داراییهای دیجیتال ایفا میکنند.
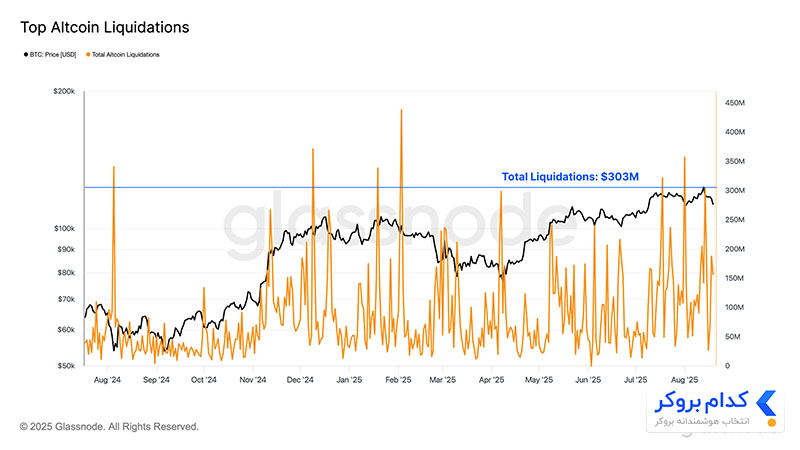
افزون بر این، مجموع حجم نقدشدن موقعیتها در آلتکوینهای اصلی بهطور قابل ملاحظهای افزایش یافته و به اوج ۳۰۳ میلیون دلار در روز رسیده است؛ سطحی بیش از دو برابر بازار قراردادهای آتی بیت کوین.
همچنین مقیاس لیکوییدیشنها در تعطیلات آخر هفته اخیر در رتبه پانزدهم بزرگترین رخدادهای تاریخ قرار گرفت که نشاندهنده تمایل بالای سرمایهگذاران به استفاده از اهرم در بازار آلتکوینها است.
تشدید سفتهبازی
در طول سالهای گذشته، اتریوم معمولاً بهعنوان یک دارایی شاخص شناخته میشد، به این معنا که دورههای عملکرد بهتر آن اغلب با ورود بازار داراییهای دیجیتال به فاز «آلتسیزن» همبستگی داشت.
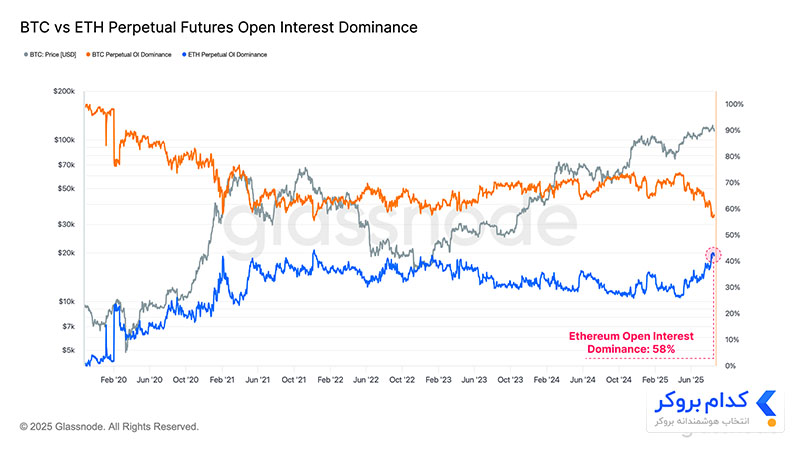
این رابطه را میتوان از زاویه «دامیننس بهره باز» میان بیت کوین و اتریوم نیز مشاهده کرد. شاخصی که تغییر در میزان تمایل سرمایهگذاران به پذیرش ریسک را نشان میدهد. در وضعیت کنونی:
دامیننس بهره باز بیت کوین: ۵۶٫۷٪
دامیننس بهره باز اتریوم: ۴۳٫۳٪
سهم اتریوم در بهره باز اخیراً با سرعت قابل توجهی در حال افزایش است که بیانگر جابهجایی معنادار توجه سرمایهگذاران به سمت داراییهای پرریسکتر است. تسلط اتریوم بر بهره باز اکنون به چهارمین سطح تاریخی خود رسیده که نشاندهنده رشد چشمگیر فعالیتهای سفتهبازانه است. شایان توجه است که بهعنوان دومین دارایی بزرگ بازار، اتریوم از معدود رمزارزهایی است که توانایی جذب سرمایه در ابعاد نهادی را دارد.
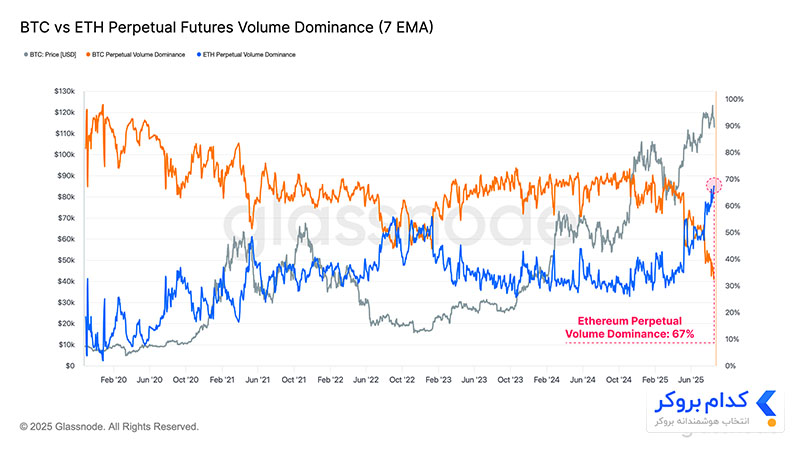
این روند زمانی پررنگتر میشود که از منظر حجم معاملات بررسی گردد. تسلط اتریوم بر حجم معاملات قراردادهای آتی دائمی به رکورد جدیدی معادل ۶۷٪ رسیده است که بالاترین سطح تاریخ محسوب میشود.
چنین چرخش برجستهای در فعالیت معاملاتی، تمرکز روزافزون سرمایهگذاران بر بخش آلتکوینها را تقویت میکند و نشانهای از شتابگیری اشتهای ریسک در این چرخه بازار است.
در نقطهای حساس
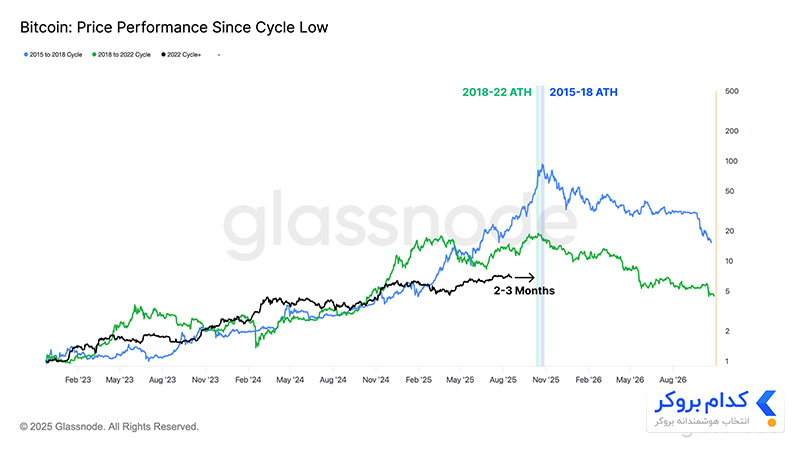
بررسی عملکرد بیت کوین از کفهای هر چرخه نشان میدهد که در هر دو چرخه ۲۰۱۵–۲۰۱۸ و ۲۰۱۸–۲۰۲۲، سقفهای تاریخی حدود ۲ تا ۳ ماه پس از مقطع زمانی مشابه در چرخه فعلی به دست آمدند.
اگرچه این تنها دو نمونه پیشین از چرخههای نیمهبلوغیافته هستند و نمیتوان بهطور قطعی انتظار داشت که این همزمانی در آینده نیز تکرار شود، اما این موضوع همچنان دادهای قابل توجه است. این چشمانداز زمانی اهمیت بیشتری پیدا میکند که در کنار موجهای برداشت سود درونزنجیرهای طی دو سال گذشته و سطوح بالای فعالیتهای سفتهبازانه در بازار مشتقات در نظر گرفته شود.
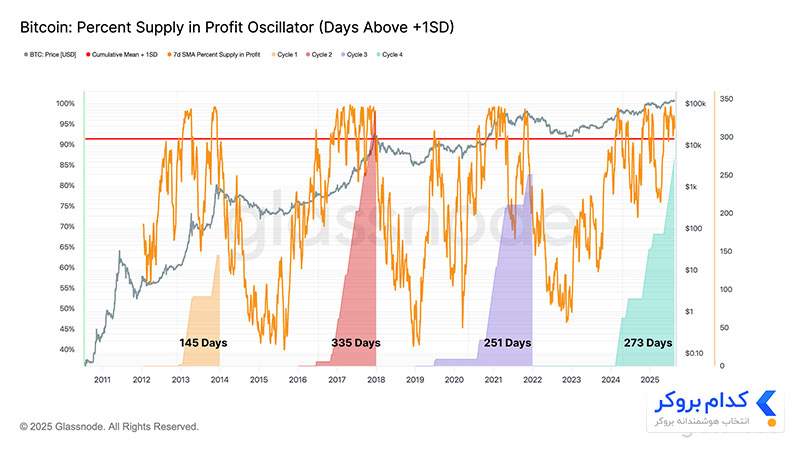
برای تقویت این ارزیابی میتوان به مدت زمانی اشاره کرد که درصد عرضه در گردش بیت کوین بالاتر از باند +۱ انحراف معیار باقی مانده است.
در چرخه کنونی، این بازه به ۲۷۳ روز رسیده که دومین دوره طولانی تاریخ محسوب میشود؛ تنها چرخه ۲۰۱۵–۲۰۱۸ با ۳۳۵ روز از آن فراتر رفته است. این موضوع نشان میدهد که از منظر در سود بودن اکثریت عرضه، چرخه حاضر مدتزمانی مشابه با چرخههای پیشین را تجربه کرده است.
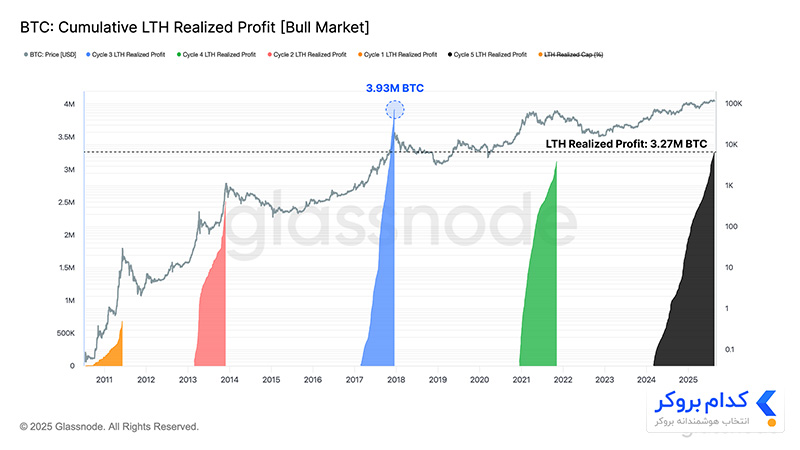
همچنین میتوان سود تجمعی تحققیافته (بر حسب بیت کوین) توسط دارندگان بلندمدت (LTH) را از زمان رسیدن به سقف تاریخی جدید تا اوج نهایی چرخه اندازهگیری کرد. از این زاویه، دادهها نشان میدهند که این گروه که معمولاً در نقاط اوج و کف چرخهها بیشترین فعالیت را دارند، تاکنون سودی بیشتر از تمام چرخههای قبلی، بهجز چرخه ۲۰۱۶–۲۰۱۷، محقق کردهاند.
این یافته با شاخص قبلی همراستا است و بُعد دیگری از فشار سمت فروش را نشان میدهد. در مجموع، این نشانهها دیدگاهی را تقویت میکنند که چرخه کنونی بهطور تاریخی در فاز پایانی خود قرار گرفته است.
با این حال، هر چرخه ویژگیهای خاص خود را دارد و هیچ تضمینی وجود ندارد که رفتار بازار به یک الگوی زمانی ثابت پایبند بماند.
با وجود این، چنین پویاییهایی پرسشی مهم را مطرح میکند: آیا چرخه سنتی چهارساله همچنان معتبر است یا اکنون شاهد تکامل آن هستیم؟ این پرسشی است که پاسخ آن در ماههای پیشِ رو روشن خواهد شد.
جمع بندی
ورود سرمایه به بیت کوین در حالی کاهش یافته که این دارایی سقف تاریخی ۱۲۴٫۴ هزار دلاری را لمس کرد. نشانهای از ضعف تقاضا در شرایطی که بازار تحت تأثیر رشد موقعیتهای اهرمی قرار گرفته است. در همین حال، اتریوم بار دیگر در جایگاه دارایی شاخص آلتسیزن ایستاده و سهم آن در بهره باز و حجم معاملات آتی به سطوح تاریخی جدیدی رسیده است. از منظر چرخهای، عملکرد بیت کوین مشابه الگوهای گذشته است، جایی که اوجها اندکی پس از موقعیت کنونی شکل گرفتند. همزمان، سودهای محققشده توسط دارندگان بلندمدت نیز به سطوحی مشابه دورههای سرخوشی پیشین رسیده است. مجموعه این عوامل نشان میدهد که بازار وارد مرحلهای رسیده که بهطور سنتی با بلوغ و اشباع چرخهها همراه بوده است. با این حال، ویژگیهای خاص هر چرخه، پیشبینی قطعی از آینده را دشوار میسازد.